Biografía de autor
Robert Kiyosaki
Empresario e inversor, autor de «Padre rico, padre pobre».
Robert Kiyosaki es uno de los autores de finanzas personales más leídos de la historia. Con «Padre rico, padre pobre» popularizó una forma de mirar el dinero que chocaba con todo lo que las familias trabajadoras enseñan a sus hijos: que la escuela no prepara para manejarse con el dinero, que una casa puede ser un pasivo disfrazado y que la verdadera seguridad no está en un sueldo sino en construir activos que trabajen por ti. Amado por millones de lectores y discutido por no pocos economistas, su nombre se ha convertido en sinónimo de una idea que atraviesa toda su obra: la educación financiera es la asignatura pendiente de nuestro sistema educativo.
Los dos padres de Hawái
Robert Toru Kiyosaki nació el 8 de abril de 1947 en Hilo, en la isla de Hawái, en el seno de una familia japonesa-estadounidense de cuarta generación. Su padre, Ralph, era un educador de vocación: profesor, administrador escolar y, con los años, responsable del departamento de educación del estado, un hombre culto y comprometido con la enseñanza pública que, sin embargo, vivía ajustado de dinero. Ese contraste le dejó una huella temprana: la gente «preparada» también podía acabar atrapada en las facturas.
El segundo padre de su historia no lo fue de sangre. Según el relato que Kiyosaki ha repetido durante décadas, el padre de su mejor amigo de infancia era un empresario próspero de la isla que se convirtió en una especie de mentor informal: un hombre sin estudios superiores que entendía el dinero de una manera que ni la escuela ni su propio padre explicaban. De las conversaciones con ambos surgieron los dos arquetipos que dan título a su libro más famoso: el padre pobre, educado y asalariado, y el padre rico, emprendedor e inversor. Dos formas de entender el mundo, dos futuros posibles para un niño que observaba y preguntaba.
Formación y años de mar
La trayectoria de Kiyosaki tiene poco de guion lineal. Tras el instituto, entró en la Academia de la Marina Mercante de Estados Unidos, de la que se graduó en 1969 como oficial. Esa decisión le llevó a navegar, y poco después, como muchos jóvenes de su generación, terminó enlistado en el Cuerpo de Marines: fue piloto de helicóptero durante la guerra de Vietnam, una experiencia que, en sus propias palabras, le enseñó a manejar el miedo y a tomar decisiones bajo presión.
De vuelta a casa probó suerte en el mundo laboral tradicional y descubrió que le pesaba como un traje mal hecho. Trabajó como comercial para Xerox —empresa famosa entonces por formar a vendedores de acero— y ahí dice haber aprendido la lección que más le serviría después: quien no sabe vender, no sabe protegerse. A mediados de los setenta, con el dinero ahorrado y un punto de ingenuidad que él mismo reconoce, dio el salto al emprendimiento.
Primeros negocios: éxitos, fracasos y aprendizaje
Su primera empresa, fundada en 1977, fue un negocio de carteras y accesorios de nailon y velcro para surfistas que llegó a vender bastante y le dio un gustito de éxito temprano. También le dio la primera gran lección: la empresa creció más rápido que su gestión, los licenciatarios hicieron negocios con sus diseños y él acabó sin ver casi nada de ese dinero. El negocio se desmoronó.
Le siguieron otros proyectos —entre ellos una empresa de merchandising musical— con resultados desiguales, y a finales de los ochenta una de sus compañías acabó en quiebra. Kiyosaki no esconde ese episodio: lo cuenta como parte del currículo. Para él, el fracaso empresarial es lo que la escuela nunca menciona y lo que todo emprendedor real conoce de primera mano. Esa honestidad sobre los tropiezos, más que una biografía limpia, es lo que da a su mensaje un tono creíble: nadie que predique el espíritu empresarial desde una vida sin cicatrices.
En los años noventa, ya con una experiencia considerable en inmuebles e inversiones, canalizó todo ese aprendizaje en un proyecto nuevo: crear materiales de educación financiera para la gente corriente. En 1996 lanzó, junto a su esposa Kim, el juego de mesa CASHFLOW, que simula en una partida de horas lo que él había aprendido en décadas: la diferencia entre trabajar por dinero y hacer que el dinero trabaje para ti.
El libro que lo cambió todo
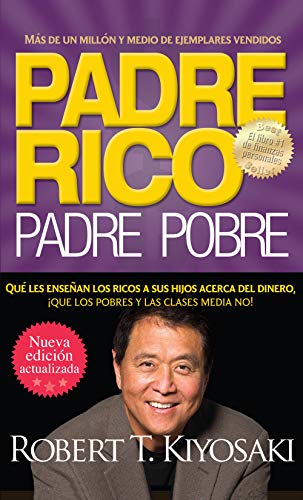
Un año después, en 1997, publicó «Padre rico, padre pobre». Lo hizo por vías propias, sin gran editorial detrás, convencido de que las grandes casas no entenderían un libro que sostenía herejías como que «tu casa no es un activo» o que «un sueldo te hace pobre». Se equivocaba a medias: las editoriales no lo entendieron, pero el público sí.
El libro fue escalando por el boca a boca hasta convertirse en un fenómeno global. Acabó publicado por grandes sellos, pasó años en las listas de superventas del New York Times, se tradujo a más de cincuenta idiomas y ha vendido, según las cifras de su editorial, más de treinta millones de ejemplares. Con el tiempo se convertiría en el título fundacional de una saga —«El cuadrante del flujo de dinero», «Guía para invertir», «Hijo, rico, padre rico»— y en una marca global: Rich Dad.
La tesis central es sencilla de enunciar y potente al executarla: el dinero no se aprende en la escuela, se aprende en casa; y si en casa nadie lo sabe, la sociedad te enseñará a trabajar para otros toda la vida. A partir de ahí, Kiyosaki propone repensar vocabulario que damos por bueno: saber distinguir activo de pasivo, entender que el rico compra activos y el pobre compra gastos que parecen activos, y comprender que la independencia financiera llega cuando tus activos pagan tus gastos.
El método: activos, pasivos y el cuadrante
El sistema de Kiyosaki se apoya en conceptos didácticos que han envejecido bien como material de debate. El primero es la separación entre activo (algo que pone dinero en tu bolsillo) y pasivo (algo que lo saca). Con esa lupa, muchas de las «inversiones» de la clase media —la vivienda grande, el coche nuevo— quedan reclasificadas como pasivos elegantes.
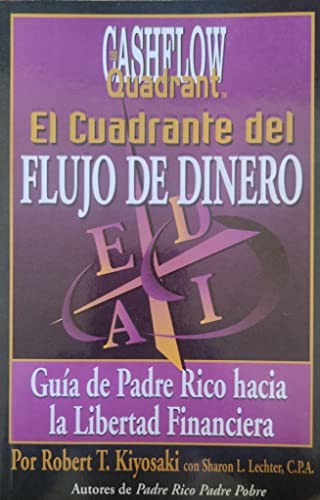
El segundo es el cuadrante del flujo de dinero: las cuatro maneras de generar ingresos —ser empleado, ser autónomo, ser dueño de un sistema empresarial o ser inversor— y la idea de que la izquierda del cuadrante intercambia tiempo por dinero mientras la derecha hace trabajar a los sistemas y al capital. No condena a los asalariados; señala que la seguridad del sueldo es una ilusión costosa si no se acompaña de educación financiera.
El tercero es el papel del emprendedor como constructor de sistemas, y el de la inversión inmobiliaria y los negocios como vehículos de flujo de caja. Aquí es donde su discurso resulta más discutido, porque Kiyosaki no predica prudencia bancaria sino atrevimiento informado: endeudarse bien, comprar activos que paguen por sí mismos y usar la inteligencia financiera como red de seguridad en lugar de los ahorros.
Críticas y controversias
El éxito masivo trajo consigo el escrutinio. Varios expertos en finanzas personales han cuestionado durante años la solidez de sus consejos: que la historia del «padre rico» no es verificable, que algunos de sus ejemplos inmobiliarios suenan mejor en un libro que en la vida real, y que su desprecio por la diversificación clásica puede inducir a lectores novatos a riesgos que él no recomendaría a sus propios hijos. Kiyosaki responde que sus libros no son manuales de inversión sino libros de mentalidad, y que lo que enseña es a hacer preguntas, no a copiar fórmulas.
También los seminarios con su marca han generado titulares críticos: la empresa que vende las franquicias formativas no la gestiona él directamente, y algunos reportajes han denunciado tácticas de venta agresivas en talleres de terceros licenciatarios. En 2012, su compañía Rich Global LLC se acogió a la Ley de Quiebras tras un litigio millonario con una empresa de eventos, un episodio que sus críticos usaron como munición y que él enmarca en la lógica empresarial que siempre ha defendido: separar sociedades para contener el riesgo.
Ninguna de estas controversias ha hecho mella en el núcleo de su público, que sigue renovándose con cada generación de jóvenes que descubre que su educación financiera oficial es, sencillamente, inexistente.
Legado: una conversación que ya no se puede cerrar
Sea cual sea el juicio sobre sus tácticas, el efecto de Kiyosaki sobre la cultura popular financiera es difícil de exagerar. Antes de «Padre rico, padre pobre», hablar de activos, pasivos y flujo de caja en una cena familiar era casi exótico; después, millones de personas de todo el mundo ordenan sus decisiones cotidianas con ese vocabulario. Su obra abrió el mercado a toda una ola de autores de finanzas personales y dejó instalada en el imaginario colectivo una pregunta que ya no se va a apagar: ¿a quién educa de verdad el sistema sobre el dinero?
Incluso sus detractores reconocen un mérito innegable: puso a la educación financiera en el centro de la conversación pública y obligó a las familias a hablar de dinero con sus hijos, algo que ni los sistemas escolares más avanzados se atrevían a hacer. Conviene leerlo con espíritu crítico, contraste y calculadora en mano; pero probablemente conviene leerlo, porque su libro sigue siendo la puerta por la que más gente entra en el mundo de la inversión consciente.
La saga Rich Dad
El primer libro abrió la puerta a una colección entera. «El cuadrante del flujo de dinero» (1998) profundizó en las cuatro formas de ganar dinero y en el salto psicológico que supone pasar de vender tu tiempo a construir sistemas. «Guía para invertir» (2000) tradujo su mentalidad al terreno de las inversiones, y «Hijo, rico, padre rico» (2001) empaquetó el mensaje para la siguiente generación, con la idea de que a los niños hay que enseñarles finanzas antes que notas.
En la década siguiente compartió portadas con Donald Trump en «¿Por qué queremos que seas rico?» (2006) y «Midas Touch» (2011), defendió el marketing multinivel como vía de emprendimiento accesible en «El negocio del siglo XXI» (2010) y recopiló sus lecciones tras la crisis financiera en «Segunda oportunidad» (2015). La fórmula repite constante: menos técnica, más mentalidad; menos productos concretos, más preguntas incómodas sobre el trabajo, el sueldo y la jubilación. Esa insistencia en lo conceptual —algunos dirían que la evasión de lo concreto— es a la vez su marca de fábrica y el origen de buena parte de las críticas que ha recibido.
Más allá de los libros, el imperio Rich Dad abarca juegos de mesa, tarjetas didácticas, podcasts, seminarios con licenciatarios en decenas de países y una comunidad global de seguidores que se conocen por las siglas de sus cuadrantes. Pocas marcas de educación financiera personales han alcanzado semejante escala, y ninguna lo ha hecho con un mensaje tan incómodo para el statu quo escolar.
Vida personal
Robert Kiyosaki está casado con Kim Kiyosaki, empresaria y autora de «Rich Woman», un libro dedicado a la educación financiera de las mujeres; juntos construyeron la compañía Rich Dad y juntos llevan décadas predicando que la independencia financiera no entiende de género. Residen en Arizona, desde donde mantiene su proyecto editorial, un programa de radio en línea y una agenda de conferencias que lo sigue llevando por medio mundo. De su matrimonio no tiene hijos biológicos, algo que él ha mencionado al hablar de por qué pensó en la educación de los niños del mundo como «herederos» de su mensaje.
Su libro en la estantería
«Padre rico, padre pobre» es el punto de entrada perfecto a su universo: autobiografía por partes, manual de mentalidad y loa a la educación financiera en una sola lectura ágil. No es un libro de tácticas concretas ni de productos recomendados; es un libro que cambia las preguntas que te haces sobre el dinero: ¿estoy comprando activos o pasivos?, ¿trabajo para el dinero o el dinero trabaja para mí?, ¿qué le estoy enseñando a mis hijos si no les enseño esto? Más de dos décadas después de su publicación, sigue siendo probablemente la mejor puerta de entrada a la literatura de finanzas personales.
Puedes leer el resumen completo en Padre rico, padre pobre.
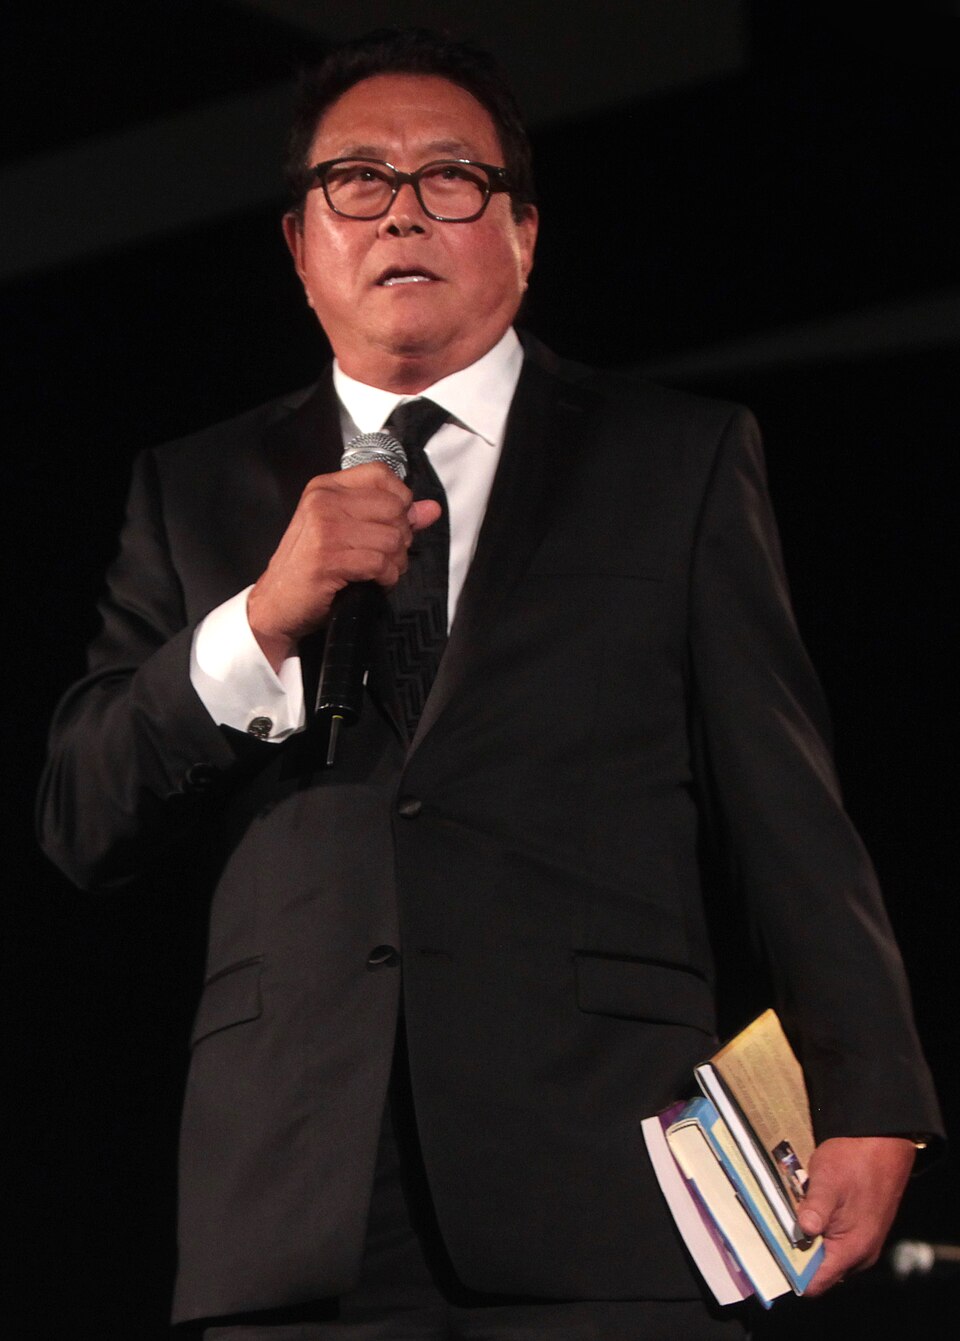
Fotografía: Gage Skidmore · Licencia CC BY-SA 3.0 · Wikimedia Commons
En la estantería
Ver toda la estantería